家賃が浮いた分、ちゃんとNISAに回せてる?ズボラ経理ママの積み立て投資のリアル
「都営住宅で家賃が下がった分、浮いたお金はNISAに回しています」
そう書くと、なんだかしっかり者のように聞こえるかもしれません。でも実態は、そんなに立派なものじゃありません。
今日は、ズボラな私がどうやって積み立て投資を続けているか、正直に書いてみます。
「浮いたお金」は、油断すると消える
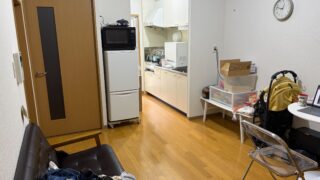
都営住宅に引っ越してから、家賃が月10万円近く下がりました。
最初の数ヶ月、私はその「浮いたお金」をどう使っていたか…正直に言うと、外食や衝動買いでじわじわ消えていました。
「余裕ができたから、ちょっとくらいいいか」という気の緩みです。気づけば口座残高はそれほど変わっていませんでした。
「先取り」にしてからやっと続くようになった
流れが変わったのは、「余った分を投資に回す」のをやめて、「給料日に自動で先取りする」仕組みに変えてからです。
給与が入ったらすぐに、決まった金額が積み立てNISAの口座に自動で移る設定にしました。
これが本当に大きかったです。「余力があれば投資する」だと絶対に続かない性格なので、強制的に先に引かれる仕組みにしたことで、ようやく習慣になりました。
投資額はそんなに大きくない。それでいい
SNSを見ていると、「月10万円を積み立てています」のような投稿を見かけて、正直落ち込むこともあります。
我が家は普段、月2〜3万円程度。ボーナスが出た月だけ、ちょっと多めに積み立てる、くらいのメリハリです。
無理のない金額を、とにかく止めずに続けること。それだけを意識しています。
比べる相手は他人ではなく、「何もしていなかった頃の自分」でいいと思えるようになってから、気持ちがだいぶ楽になりました。
暴落のニュースを見るたびにソワソワする話
投資を始めてから、ニュースで「株価暴落」なんて文字を見ると、正直今でも心臓がぎゅっとなります。
評価額がマイナスになっている日は、アプリを開くのをためらうことも。
それでも「長期・積み立て・分散」という基本だけは崩さないようにしています。気分の波がある私にとって、感情で売買を判断しないルールを先に決めておくことは、精神衛生的にもすごく大事だと感じています。
証券口座選びで失敗しないために意識したこと
- 手数料の安さ(長期で積み立てるほど差が効いてくる)
- 積み立て設定の自動化がしやすいか
- スマホアプリの使いやすさ(続けるにはストレスがないことが大事)
最初に口座を開くとき、正直どこも同じだろうと思っていましたが、手数料やアプリの使いやすさは地味に継続のしやすさに直結します。
忙しい共働き家庭ほど、「設定したら放置できる」仕組みを重視して選ぶのがおすすめです。
(PR)NISA口座をまだ開設していない方は、手数料が安く使いやすいネット証券から比較してみるのもひとつの方法です。
手数料無料!松井証券のNISA
娘のために、という気持ちも背中を押してくれた
正直、自分一人のためだけだったら、ここまで続けられなかった気がします。
「娘が大きくなったとき、少しでも選択肢を増やしてあげたい」という気持ちが、何より続ける原動力になりました。
教育費や将来の備えを考えると不安になることも多いですが、「今日からコツコツ」を積み重ねることでしか、その不安は減らせないんだと自分に言い聞かせています。
完璧な家計管理も、完璧な投資知識もありません。それでも、知らなかった頃の自分より、今の自分の方が少しだけ前に進めている気がしています。
積み立てって、月100円からでも始められるんですよね。「まとめて大きな金額を」と気負わなくていいんだと知ったのは、始めてからでした。
暴落のニュースを見て不安になる日もありますが、長期で積み立てている分を慌てて売る必要はない、というのも今は実感としてわかります。それでも心がざわつく日はあるので、そういうときは一旦スマホのアプリを閉じるようにしています。
NISA・資産形成についてはこちらの記事も参考にしてください。
初めて評価額がマイナスになった日のこと
積み立てを始めて数ヶ月経った頃、ログインしたら評価額が投資した金額より下がっていて、思わず「えっ」と声が出ました。
頭では「長期なら気にしなくていい」と分かっていたのに、実際にマイナスの数字を見ると、胃のあたりがキュッとなる感覚がありました。夫に見せたら「そういうもんでしょ」と意外と冷静で、逆に私の方が動揺していたことに気づきました。
その日はアプリを閉じて、あえて1週間くらい見ないようにしました。見なければ焦らない。自分には、それくらいの距離感がちょうどいいんだと思います。
ママ友にNISAの話をしたら、意外な反応をされたこと
先日、ママ友との会話で何気なく「NISAで積み立てしてる」と話したら、「うちはまだ何もしてない、怖くて」と言われました。
正直、私も最初はその「怖い」側の人間でした。でも「毎月決まった額を、自動で、長期で」という仕組みを知ってからは、思っていたより怖くないと感じるようになりました。
偉そうにアドバイスできるほど詳しくはないけれど、「少額からでも始めてみると、意外と大丈夫だったよ」ということだけは伝えました。その子がその後どうしたかは分かりませんが、誰かの背中を少し押せたなら嬉しいです。
娘が大きくなって、お金の話が少しでも分かるようになったら、「投資は怖いものじゃなくて、未来のための習慣なんだよ」と伝えられる母親になりたいです。今はまだ難しい話だけれど、積み立てを続ける理由の一つに、娘の存在は確実にあります。
まとめ
浮いたお金を投資に回すコツは、「意志の強さ」ではなく「仕組み」だと実感しています。
先取りで自動化してしまえば、ズボラな私でも続けられました。
家計の見直しについては、こちらの記事でもまとめています。